


から脱退します。
よろしいですか?

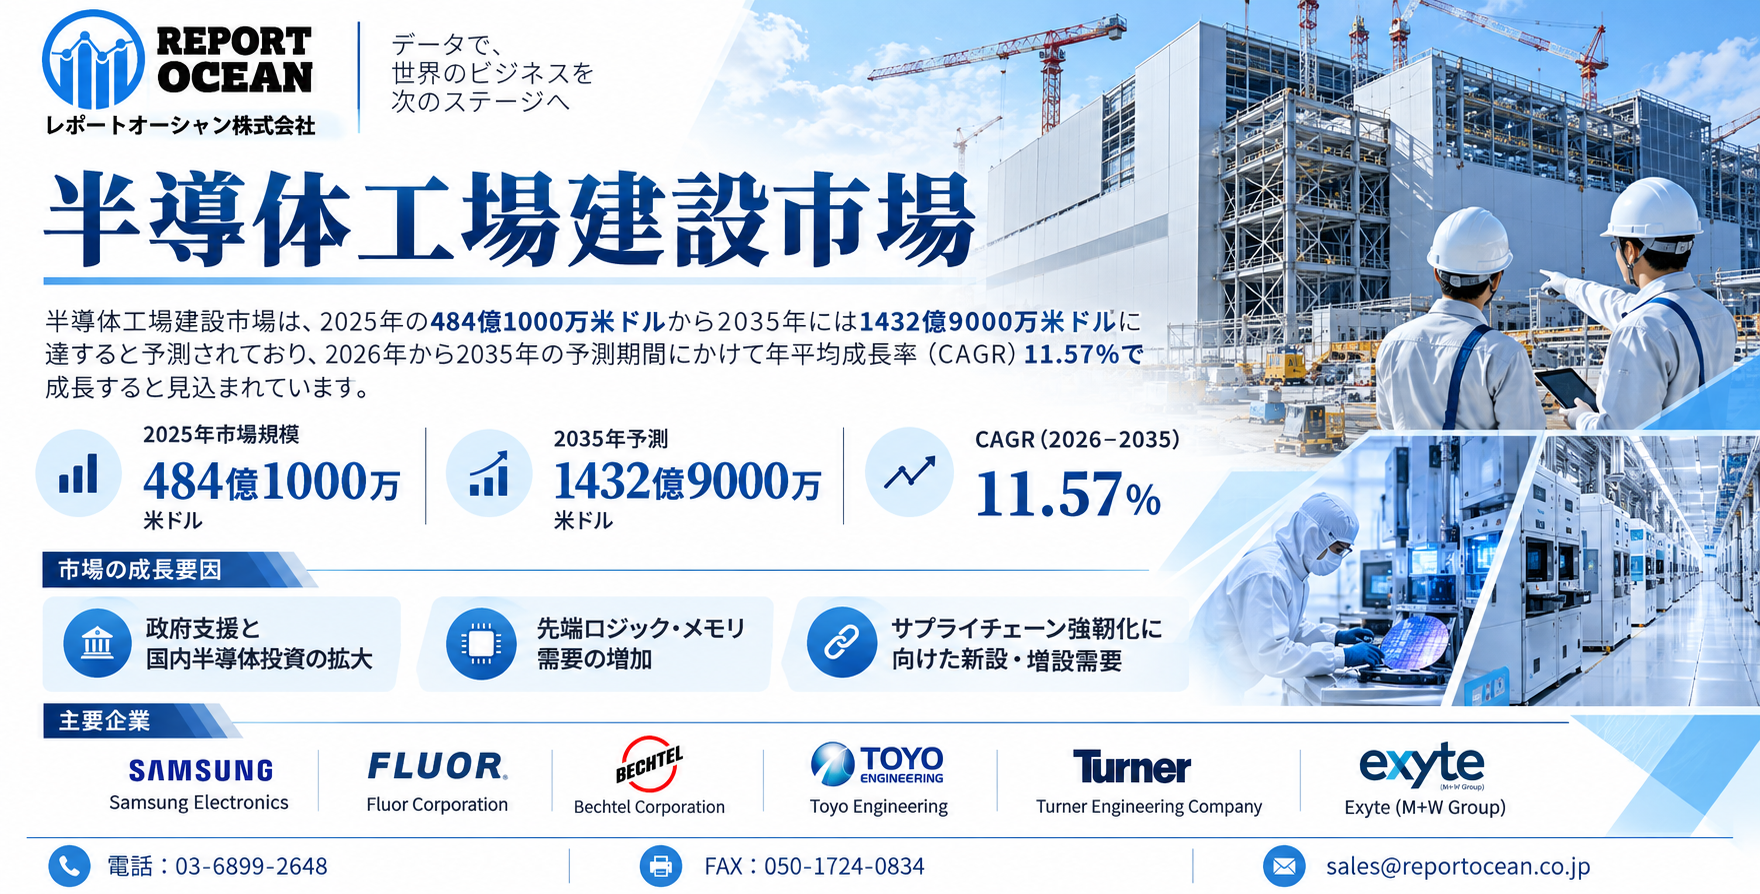
半導体工場建設市場は、2025年の484億1,000万米ドルから2035年には1,432億9,000万米ドルへ拡大すると予測され、2026年から2035年にかけて年平均成長率(CAGR)11.57%で成長すると見込まれています。これは単なる工場建設需要の増加ではなく、半導体をめぐる世界的な供給網の再構築が製造設備、建設、ユーティリティ、材料、装置関連企業まで幅広く投資を波及させる構造変化を示しています。日本でも先端半導体の国内生産基盤を強化する政策が進められており、北海道や熊本などで大型プロジェクトが進展しています。企業にとって重要なのは、完成した工場そのものだけではありません。クリーンルーム、電力、水、ガス、特殊材料、製造装置、保守など、工場建設を起点とする周辺需要まで含めて事業機会を捉えることが求められています。
半導体工場建設市場には、建設別(新設、拡張、改修)、施設別(ウェハー製造施設、組立および試験施設、研究開発施設)、設備別(リソグラフィ、成膜、エッチング、化学機械的平坦化、洗浄、その他)、インフラ別(電気インフラ、機械インフラ、ネットワークインフラ、安全およびセキュリティシステム、その他)に分類される、商業的に取引されているすべての半導体工場建設関連製品が含まれます。これらの製品は、産業、商業、および公共機関のエンドユーザー環境において導入されています。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/semiconductor-plant-construction-market
AI、5G、自動車、データセンターの急速な成長に伴う半導体需要の拡大により、新たな半導体工場の需要は大幅に増加する見込みです。AI技術の利用拡大に伴い、高い処理能力を持つ先端半導体への需要が顕著に高まっており、これがメーカーによる製造能力の拡大につながっています。通信事業者が5Gネットワークを展開するにつれ、半導体を搭載した通信機器、スマートフォン、その他多くのデジタル機器に対する需要が増加しています。自動車分野では、電気自動車、バッテリー管理システム、自動運転技術向けに半導体の使用量が増加しており、これらすべてが半導体生産を牽引しています。国連貿易開発会議(UNCTAD)の報告書『データセンターが世界の投資環境を再構築している』(2025–2026年)によると、2025年の世界の対外直接投資は約14%増加して1.6兆米ドル近くに達し、そのうちデータセンターへの発表済み投資額は2700億米ドルを超えました。クラウドコンピューティング、ビッグデータ分析、デジタルトランスフォーメーションの拡大に伴い、データセンターは世界的に拡大を続け、これにより高性能半導体に対する需要も引き続き高まると見込まれます。
半導体の需要増加に対応するため、半導体メーカーは新たな製造施設の増設や既存施設のアップグレードに多額の投資を行っています。また、各国政府は、半導体サプライチェーンの安定確保を図るため、国内の半導体メーカーを支援するインセンティブや何らかの形の補助金、あるいは政策措置を講じています。中国の産業政策に関する開示情報に基づく最近の報道によると、中国は政府主導の産業プログラムや生産能力拡大の取り組みを背景に、2026年までにチップ生産に必要なシリコンウェーハの国内供給率を約70%にすることを目標としています。最先端のクリーンルーム、高精度な生産環境、およびユーティリティインフラの建設は、ますます重要になってきています。そのため、最先端のクリーンルーム、高精度な生産環境、およびそれらを支えるユーティリティインフラの建設は、今後さらに重要になると予想されます。また、設備サプライヤー、エンジニアリング企業、建設会社も、現在進行中の大規模な建設プロジェクトの豊富なパイプラインから恩恵を受けることになります。半導体に対する技術需要の高まりと、半導体業界への投資額の大幅な増加が相まって、半導体業界における建設活動が加速しており、その結果、世界的な市場の長期的な成長がもたらされています。
主要な市場のハイライト
- 半導体工場建設市場は、2025年に484億1000万米ドルと評価され、2035年までに1432億9000万米ドルに達すると予測されており、2026年から2035年までの予測期間において年平均成長率(CAGR)11.57%で拡大すると見込まれています。この成長は、AI、5G、高性能コンピューティング(HPC)、電気自動車(EV)、データセンター用途を支えるための半導体製造施設への投資増加によって牽引されています。
- アメリカの「CHIPS and Science Act」、欧州の「Chips Act」、および日本、中国、韓国をはじめとする各国の半導体戦略など、政府主導の半導体イニシアチブにより、国内のチップ製造能力とサプライチェーンのレジリエンスを強化するための、最先端の製造プラント、クリーンルーム、および関連するユーティリティインフラの建設が加速しています。
- 2025年の半導体工場建設市場では、TSMC、インテル、サムスン、マイクロンといった大手半導体メーカーによる大規模なファブ投資に牽引され、北米が市場をリードしました。一方、次世代ウェハー製造施設や先進的な製造キャンパスの開発が増加したことから、新設セグメントが収益シェアの最大を占めました。
半導体需要の拡大だけではない、供給網の強靭化が工場建設投資を押し上げる構造
市場拡大の背景には、人工知能、自動車、データセンター、通信機器、産業機器などにおける半導体需要の高度化に加え、特定地域への生産集中を避けようとする企業の投資判断があります。半導体工場は建設期間が長く、設備投資額も大きいため、企業は単純な需要予測だけでなく、将来の供給安定性、地政学的リスク、物流網、電力確保、原材料調達まで含めて立地を決定する必要があります。日本政府も半導体を経済安全保障上の重要物資として位置付け、供給確保計画を通じた支援を実施しています。こうした政策と民間投資が重なることで、工場建設市場は建設業界だけのテーマではなく、製造業の競争力とサプライチェーン戦略を左右する投資領域へ変化しています。
巨額の新設工場だけを見ない、建設需要が広がる設備・材料・周辺インフラの商機
半導体工場建設における事業機会は、工場本体の建築に限定されません。高度な製造環境を維持するためのクリーンルーム、空調・温度管理、超純水、特殊ガス、電力設備、排水処理、物流設備、製造装置の設置支援など、複数の専門領域に需要が派生します。さらに先端半導体では製造精度への要求が高まるため、設備の安定稼働や品質管理を支えるサービスにも継続的な需要が生まれます。顧客側でも、半導体メーカーだけでなく、装置メーカー、材料メーカー、電子部品企業、データセンター関連企業などが投資主体となり得ます。したがって、建設会社や設備企業にとっては大型案件の受注規模だけを追うのではなく、設計から施工、設備導入、稼働後の保守までを一体で提供できる体制が、今後の案件獲得力を左右する可能性があります。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする: @ https://www.reportocean.co.jp/industry-reports/semiconductor-plant-construction-market
主要企業のリスト:
- Samsung Electronics
- Fluor Corporation
- Bechtel Corporation
- Toyo Engineering
- Turer Engineering Company
- Exyte (M+W Group)
- その他の主要なプレイヤー
人工知能時代の工場は「建てる」から「高度な製造環境を設計する」段階へ
人工知能向け半導体や先端画像センサーなどの需要拡大は、半導体工場そのものの設計思想にも変化をもたらしています。特に先端製造では、微細化に対応した高精度な製造環境に加え、大量の電力や冷却能力、安定したユーティリティ供給が重要になります。2026年にはソニーセミコンダクタマニュファクチャリングの熊本県菊陽町の新工場について、先端画像センサーの量産を対象とする供給確保計画が認定され、経済産業省が最大600億円の助成を行うことが示されました。画像センサーは自動運転や人工知能を活用した機器にも不可欠な半導体として位置付けられています。 今後は、建設技術だけでなく、デジタル設計、設備監視、エネルギー最適化、予知保全などを組み合わせ、工場の建設段階から稼働後まで効率を高める提案力が競争力につながると考えられます。
基準年から2035年へ、半導体工場建設市場を変える投資の連続性をどう読むか
- 【基準年】2025年の市場規模は484億1,000万米ドルで、今後の拡大に向けた投資基盤が形成されている段階です。
- 【2025年】国内では次世代半導体の生産基盤整備が政策面から強く後押しされ、ラピダスが支援対象として選定されました。さらに先端半導体の研究開発拠点を北海道千歳市に整備する動きも進められています。
- 【2026年】政府はラピダスへの追加投資を進め、2月時点で政府・民間を合わせた投資額は2,676億円となり、6月には政府による追加1,500億円の投資も公表されています。
- 【2027年】今後は先端半導体の量産準備、関連設備投資、材料・装置企業の国内供給体制強化が進む可能性があります。
- 【2035年】市場は1,432億9,000万米ドルに達すると予測されており、短期的な工場新設だけでなく、次世代製造拠点の継続的な更新需要まで視野に入れる必要があります。
セグメンテーションの概要
建設別
- 新設
- 拡張
- 改修
設備別
- ウェハー製造設備
- 組立および試験設備
- 研究開発設備
装置別
- リソグラフィ
- 成膜
- エッチング
- 化学機械的平坦化(CMP)
- 洗浄
- その他
市場調査レポートの詳細な洞察は、次の場所で入手できます:@ https://www.reportocean.co.jp/request-sample/semiconductor-plant-construction-market
インフラ別
- 電気インフラ
- 機械インフラ
- ネットワークインフラ
- 安全およびセキュリティシステム
- その他
日本政府の半導体政策が変える投資環境、企業には補助制度と供給確保の両面を見据えた対応が必要
日本では経済産業省を中心に、半導体の国内生産基盤と供給網を強化する政策が進められています。経済安全保障推進法に基づく供給確保計画では、半導体素子・集積回路だけでなく、製造に必要な原材料、部品、設備、装置なども支援対象となっており、2026年4月から新たな申請受付も設定されています。 また、人工知能・半導体分野では2030年度までの7年間に10兆円以上の公的支援を行い、10年間で50兆円を超える官民投資を促す枠組みが示されています。 2025年には経済産業省が次世代半導体メーカーとしてラピダスを選定し、情報処理の促進に関する法律に基づく支援を進めました。 企業にとっては、補助制度を単なる資金調達手段として見るのではなく、対象技術、供給安定性、設備投資、国内調達体制を含めて事業計画に組み込むことが重要になります。
工場数の増加だけでは利益につながらない、価格・人材・技術・供給網が企業間競争を分ける
市場拡大局面では受注機会が増える一方、企業が管理すべきリスクも複雑になります。半導体工場は高度な専門人材を必要とするため、建設・設備・施工管理・保守など複数分野で人材確保が課題となる可能性があります。また、特殊材料や設備部品の供給制約、エネルギーコスト、建設費上昇、納期遅延、技術仕様の高度化も収益性を左右します。先端工場ではデジタル化が進むほど、設備や製造データを対象とする情報セキュリティーへの対応も重要になります。競争が激しくなる中で、成功する企業は価格だけで案件を獲得するのではなく、設計精度、短納期対応、品質保証、エネルギー効率、保守サービス、供給網の安定性を組み合わせ、顧客の総投資負担を抑える提案へ軸足を移していくことが想定されます。
地域別
北アメリカ
- アメリカ
- カナダ
- メキシコ
ヨーロッパ
- 西ヨーロッパ
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- その地の西ヨーロッパ
- 東ヨーロッパ
- ポーランド
- ロシア
- その地の東ヨーロッパ
このレポートを購入する前に質問があれば問い合わせるか共有する @ https://www.reportocean.co.jp/request-sample/semiconductor-plant-construction-market
アジア太平洋
- 中国
- インド
- 日本
- オーストラリアおよびニュージーランド
- 韓国
- ASEAN
- その他のアジア太平洋
中東・アフリカ(MEA)
- サウジアラビア
- 南アフリカ
- UAE
- その他のMEA
南アメリカ
- アルゼンチン
- ブラジル
- その他の南アメリカ
2035年を見据える企業に求められるのは、工場建設需要を長期収益へ変換する事業設計
2035年に向けた半導体工場建設市場では、単発の大型案件を獲得する能力と、複数の建設・設備投資サイクルから継続的な収益を生み出す能力を分けて考える必要があります。特に日本では、先端半導体の国内生産、経済安全保障、人工知能関連需要が重なることで、工場建設を起点とした産業集積が形成される可能性があります。一方、投資規模が大きい市場だからこそ、案件選別、資材調達、人材配置、設備技術への投資を誤ると収益性が圧迫されるリスクもあります。今後の企業戦略では、新設工場の施工能力だけでなく、半導体メーカーや装置・材料企業との長期関係、地域供給網、デジタル施工、設備保全までを一つの事業モデルとして構築できるかが重要になります。市場規模の拡大をそのまま売上成長と捉えるのではなく、どの工程で継続的な付加価値を獲得するかを明確にすることが、2035年に向けた事業戦略の焦点となります。
半導体工場建設市場の成長は2035年までにどのような事業機会を生み、経営層はどこに投資判断の焦点を置くべきか?
- 半導体工場建設市場が2025年の484億1000万米ドルから2035年に1432億9000万米ドルへ拡大する過程で、最も大きな収益機会はどの領域に生まれるのか?
- なぜ半導体工場への大型設備投資が続いているのか、そして経営者が注視すべき次の需要トリガーは何か?
- 2035年に1432億9000万米ドル規模へ成長する半導体工場建設市場で、企業は新規参入・事業拡大のタイミングをどう判断すべきか?
- 半導体工場建設市場の急拡大に対して、CEOや事業戦略責任者が事前に織り込むべき投資リスクと供給制約は何か?
- 2035年までの半導体工場建設市場で競争優位を確立するには、企業は今後10年間でどの能力と事業領域を優先すべきか?
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/semiconductor-plant-construction-market
詳細な洞察とレポートの完全版を希望される方は、Report Oceanのウェブサイトを訪問するか、プレスオフィスにご連絡ください。
Report Ocean株式会社について
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
メディア連絡先:
名前 : 西カント
役職 : マーケティングヘッド
TEL : 03-6899-2648 | Fax: 050-1724-0834
インサイトIQ購読:https://www.reportocean.co.jp/insightsiq
E-mail : sales@reportocean.co.jp
Official Site URL : https://reportocean.co.jp/
Japan Blog Site URL : https://note.com/jpreportocean
Blog Sites : https://japaninsights.jp/
Commissioned Research : https://www.reportocean.co.jp/commissioned-research-services
Social Media :
LinkedIn : https://www.linkedin.com/company/reportoceanjapan/
Twitter : https://x.com/ReportOcean_JP
作成日時:2026/09/25 16:32
コメント( 0 )
コメントするにはログインが必要です